Franchiseyrityksen osto: tarkista kalusto ja varasto
Kaluston ja varaston arvo ei selviä taseesta yksin. Tarkista omistus, kunto ja myyntikelpoisuus ennen franchiseyrityksen kauppaa.
Julkaistu
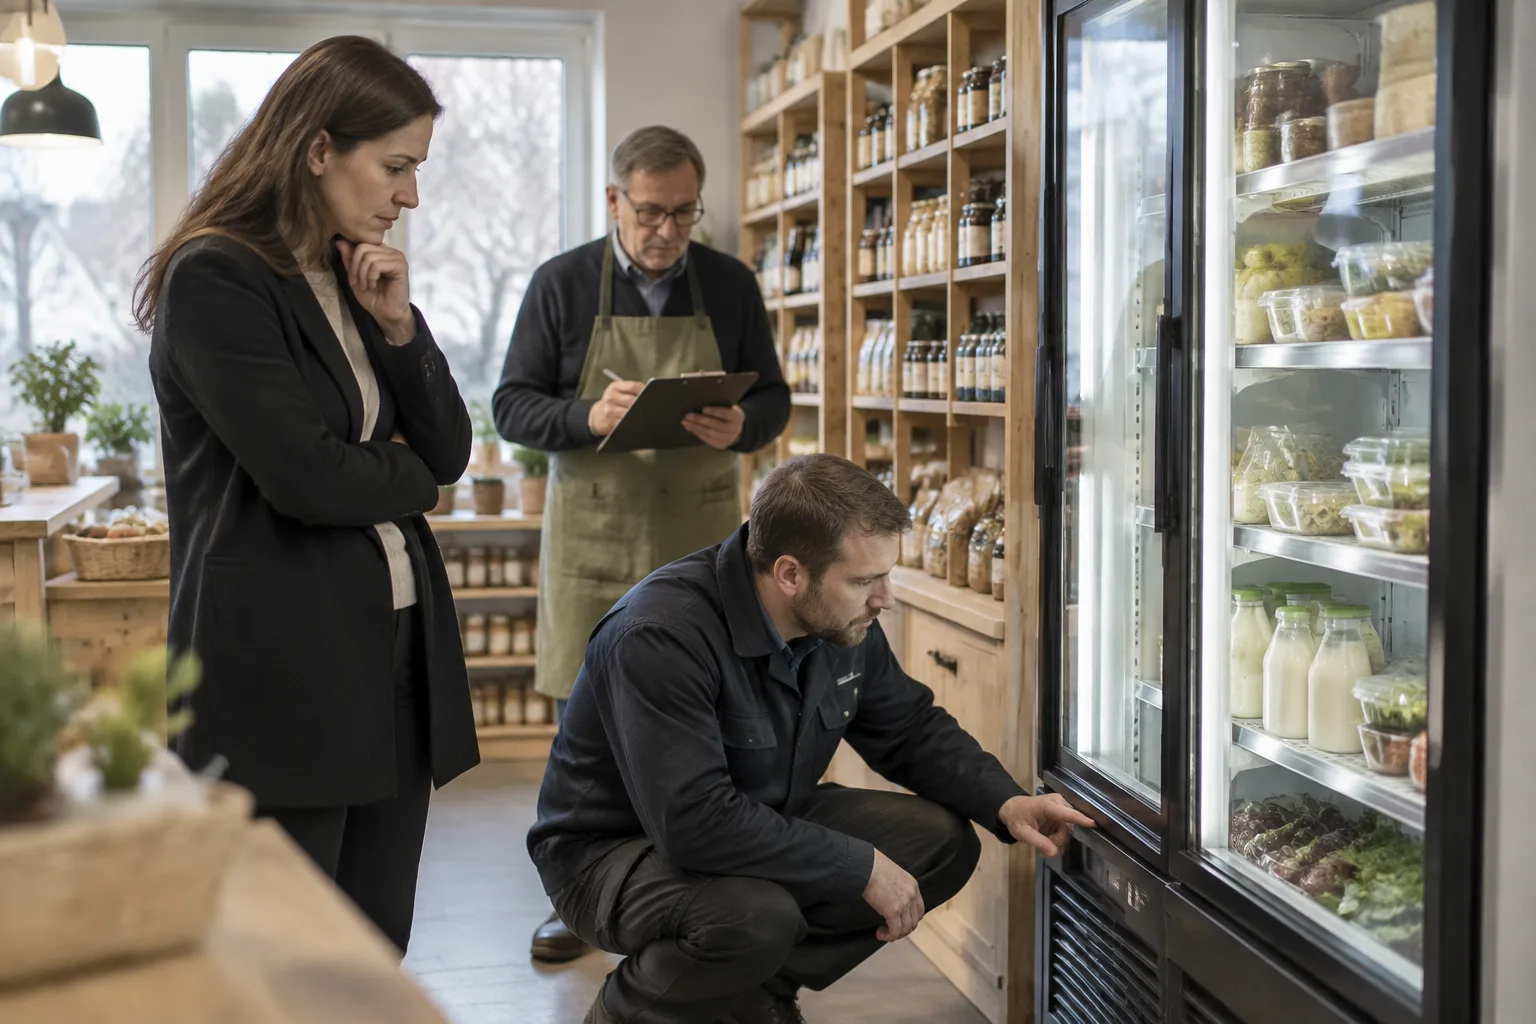
Toimivan franchiseyrityksen ostossa tuttu ilme ja täysi varasto voivat näyttää valmiilta alulta. Ostajan on silti selvitettävä, mitä hän todella saa ja kuinka paljon omaisuus vaatii lisärahaa heti kaupan jälkeen. Franchising on itsenäisten yritysten yhteisö: ketjun tunnukset eivät takaa yksittäisen toimipisteen laitteiden kuntoa tai tuotteiden myyntikelpoisuutta. Kaluston ja varaston tarkastus kannattaa tehdä omana kokonaisuutenaan ennen sitovaa ostopäätöstä.
1. Määrittele kaupan kohde ja varmista omistus
Aloita erottamalla osakekauppa ja liiketoimintakauppa. Osakekaupassa ostat yhtiön osakkeet, ja kalusto sekä varasto pysyvät saman yhtiön omaisuutena. Samalla yhtiön velat ja sopimusvastuut säilyvät yhtiössä. Liiketoimintakaupassa ostettava omaisuus yksilöidään kauppakirjaan; kaikki toimipisteessä oleva ei automaattisesti kuulu kauppaan.
Pyydä kalustoluettelo, jossa näkyvät laitteen nimi, tunnistetiedot, hankinta-ajankohta, sijainti ja väitetty omistaja. Vertaa luetteloa kirjanpidon käyttöomaisuustietoihin, ostolaskuihin sekä rahoitus- ja vuokrasopimuksiin. Käy tilat läpi myyjän kanssa ja merkitse erikseen puuttuvat, käytöstä poistetut ja muualla sijaitsevat laitteet.
Toimipisteessä voi olla esimerkiksi:
- myyjäyhtiön omistamia koneita ja kalusteita
- leasingrahoittajan omistamia laitteita
- tavarantoimittajan lainaksi antamia kylmäkalusteita
- franchise-antajan omistamia kassapäätteitä
- osamaksulla hankittua omaisuutta, johon liittyy omistuksenpidätys.
Pelkkä laitteen hallinta ei osoita omistusoikeutta. Selvitä myös mahdolliset vakuusjärjestelyt ja yrityskiinnitykset asiantuntijan kanssa. Jos liiketoimintakaupassa on tarkoitus siirtää leasing- tai huoltosopimus ostajalle, tarkista siirtokelpoisuus ja tarvittavat suostumukset suoraan sopimuskumppanilta.
Kirjaa lisäksi, kenen vastuulla ovat laitteiden ohjelmistolisenssit ja käyttöoikeuksien siirrot. Toimiva kassalaite voi olla käytännössä hyödytön, jos sen välttämätön ohjelmisto ei ole ostajan käytettävissä kaupanteon jälkeen.
2. Arvioi käyttöarvo, älä luota pelkkään taseeseen
Kirjanpidon arvo ei ole sama kuin käypä arvo tai arvo sinun toiminnallesi. Täysin poistettu laite voi palvella pitkään. Toisaalta taseessa arvokkaana näkyvä kone voi olla lähellä käyttöikänsä loppua tai tarpeeton ostettavassa liiketoiminnassa.
Pyydä huoltohistoria, tarkastuspöytäkirjat ja tiedot toistuvista vioista. Tarkista tarvittaessa pätevän huoltajan kanssa, toimivatko laitteet normaalissa kuormituksessa. Selvitä varaosien saatavuus, jäljellä olevat takuut ja mahdollisuus jatkaa huoltopalvelua. Myyjän suullinen arvio ”hyvästä kunnosta” ei korvaa dokumentoitua tarkastusta.
Varmista myös franchise-antajalta kirjallisesti, että nykyinen kalusto soveltuu toiminnan jatkamiseen ketjun konseptissa. Tarkastuksen tarkoituksena ei ole arvioida yleisiä sopimusmuutosoikeuksia vaan sitä, ovatko juuri ostettavat laitteet käyttökelpoisia suunnitellussa toiminnassa.
Tee hankintalaskelmaan erilliset rivit välittömille korjauksille, lähiajan uusimisille ja mahdollisille käyttökatkoille. Huomioi myös purku, kuljetus, asennus ja vanhan laitteen asianmukainen poistaminen. Halpa käytetty laite voi tulla kalliiksi, jos sen vaihtaminen keskeyttää myynnin.
Anna rahoittajalle sama kalustoluettelo ja kuntotiedot, joita käytät hinnan arviointiin. Rahoittajan hyväksymä vakuusarvo voi poiketa kauppahinnasta huomattavasti. Älä rakenna rahoitussuunnitelmaa oletukselle, että koko kaluston ostohinta voidaan kattaa sen vakuusarvolla.
3. Laske varasto ja sovi arvostus etukäteen
Varaston määrä ja laatu muuttuvat päivittäin. Siksi tilinpäätöksen varastoluku ei yksin riitä kauppahinnan perusteeksi. Sovi yhteinen inventointi mahdollisimman lähelle luovutushetkeä ja määrittele, miten inventoinnin ja luovutuksen väliset ostot, myynnit sekä hävikki käsitellään.
Tarkasta tuotteiden lukumäärän lisäksi niiden kunto ja todellinen myyntikelpoisuus. Erottele vanhentuneet tuotteet, rikkoutuneet pakkaukset, hitaasti kiertävät nimikkeet ja valikoimasta poistuneet tuotteet. Selvitä, ovatko kaikki tuotteet yhtiön omia vai sisältyykö varastoon esimerkiksi toimittajan omistamia kaupintatuotteita.
Sopikaa kirjallisesti ainakin seuraavat asiat:
- mitä tuoteryhmiä ostettavaan varastoon sisältyy
- millä hinnalla hyväksytyt tuotteet arvostetaan
- miten alennukset, palautusoikeudet ja epäkurantit tuotteet huomioidaan
- kuka laskee varaston ja miten erimielisyydet ratkaistaan
- miten lopullinen varastoarvo vaikuttaa maksettavaan kauppahintaan.
Esimerkiksi sesonkituotteen alkuperäinen ostohinta ei välttämättä kuvaa sen arvoa sesongin päätyttyä. Pyydä nimikekohtaisia kiertotietoja ja vertaa niitä fyysiseen varastoon. Jos tietoja ei ole saatavilla, epävarmuuden pitää näkyä hinnassa tai kaupan ehdoissa, ei vain ostajan muistiinpanoissa.
4. Vie tarkastuksen tulokset kauppakirjaan
Suomessa ei ole erityistä franchisinglakia, lakisääteistä franchisingin ennakkotietolomaketta eikä franchisesopimusten viranomaisrekisteröintiä. Franchisingyhteisön sopimuksiin sovelletaan muun muassa oikeustoimilakia, lakia sopimattomasta menettelystä elinkeinotoiminnassa ja kilpailulainsäädäntöä. Eurooppalaiset franchisingin eettiset säännöt ovat itsesääntelyä, eivät laki tai viranomaisen antama takuu ostokohteesta.
Kaluston ja varaston kaupassa myös kauppalaki voi tulla sovellettavaksi. Yritysten välisessä kaupassa sopimusehdoilla on kuitenkin suuri merkitys. Ostajan tekemä tarkastus ja hänen tiedossaan olevat puutteet voivat vaikuttaa mahdollisuuteen vedota myöhemmin virheeseen. Siksi tarkastushavainnot ja niiden sovittu käsittely on dokumentoitava.
Liitä kauppakirjaan hyväksytyt omaisuusluettelot, kuntotiedot ja varaston arvostusperiaatteet. Sovi myyjän vakuutuksista omistusoikeuden ja annettujen tietojen osalta sekä menettelystä, jos luovutuksessa havaitaan puutteita. Juristi voi auttaa määrittelemään hinnantarkistuksen, korjausvastuun tai osan kauppahinnan pidättämisen niin, että ehdot ovat yksiselitteiset.
Käytännön muistilista: älä maksa omaisuudesta vain taseen tai esittelykierroksen perusteella. Varmista omistus, testaa käyttökelpoisuus, inventoi varasto ja siirrä jokainen hinnan kannalta olennainen havainto kauppakirjaan.
Lähteet
- Q&A: offer and sale of franchises in Finland
- KYMENLAAKSON AMMATTIKORKEAKOULU
- Yrityksen ostaminen - Muutokset ja kriisitilanteet - Suomi.fi
- Yrityksen ostaminen
- Sopimusjuridiikkaa, yhtiöoikeutta ja immateriaalioikeuksia ...
- Yrityksen tai osakkuuden ostaminen - Muutokset ja kriisitilanteet - Suomi.fi
- Onnistunut omistajanvaihdos
- Franchising