VeloBank planuje 180 placówek franczyzowych do końca 2026 r.
VeloBank przygotowuje około 20 otwarć franczyzowych. Szuka lokali o powierzchni około 50 mkw., m.in. przy osiedlach i centrach handlowych.
Opublikowano
VeloBank chce zwiększyć sieć franczyzową do 180 placówek przed końcem 2026 roku. Przygotowuje około 20 nowych otwarć i prowadzi rozmowy z przedsiębiorcami zainteresowanymi współpracą. Dla polskiej społeczności franczyzowej to wiadomość o kolejnych możliwościach prowadzenia usług finansowych w lokalnych punktach obsługi. W planach banku są zarówno duże aglomeracje, jak i mniejsze miejscowości.
Około 20 otwarć w planach na końcówkę roku
Cel rozwoju przedstawiła Renata Kurnyta-Kowalska, dyrektor Departamentu Sieci Partnerskiej VeloBanku. Jak podał serwis PropertyNews 26 października 2026 roku, bank zamierza osiągnąć poziom 180 placówek franczyzowych do końca roku. W publikacji liczbę punktów franczyzowych na koniec października określono jako ponad 160.
Bank spodziewa się uruchomienia około 20 kolejnych placówek. Rozmowy z potencjalnymi partnerami już trwają, więc zapowiedź dotyczy nie tylko docelowej wielkości sieci, lecz także przygotowywanych otwarć. Nie należy jednak utożsamiać deklarowanego celu z liczbą punktów już dostępnych dla klientów: 180 placówek pozostaje planem do wykonania przed końcem 2026 roku.
To rozróżnienie ma znaczenie dla przedsiębiorców rozważających dołączenie do sieci. Zapowiedź ekspansji wskazuje na zainteresowanie banku nowymi partnerami, ale nie oznacza automatycznej dostępności dowolnej lokalizacji. W rozmowie warto ustalić, które miasta i obszary są jeszcze brane pod uwagę oraz jaki harmonogram uruchomienia placówki bank przewiduje dla konkretnego kandydata.
Poszukiwane lokale: około 50 mkw. i codzienny ruch
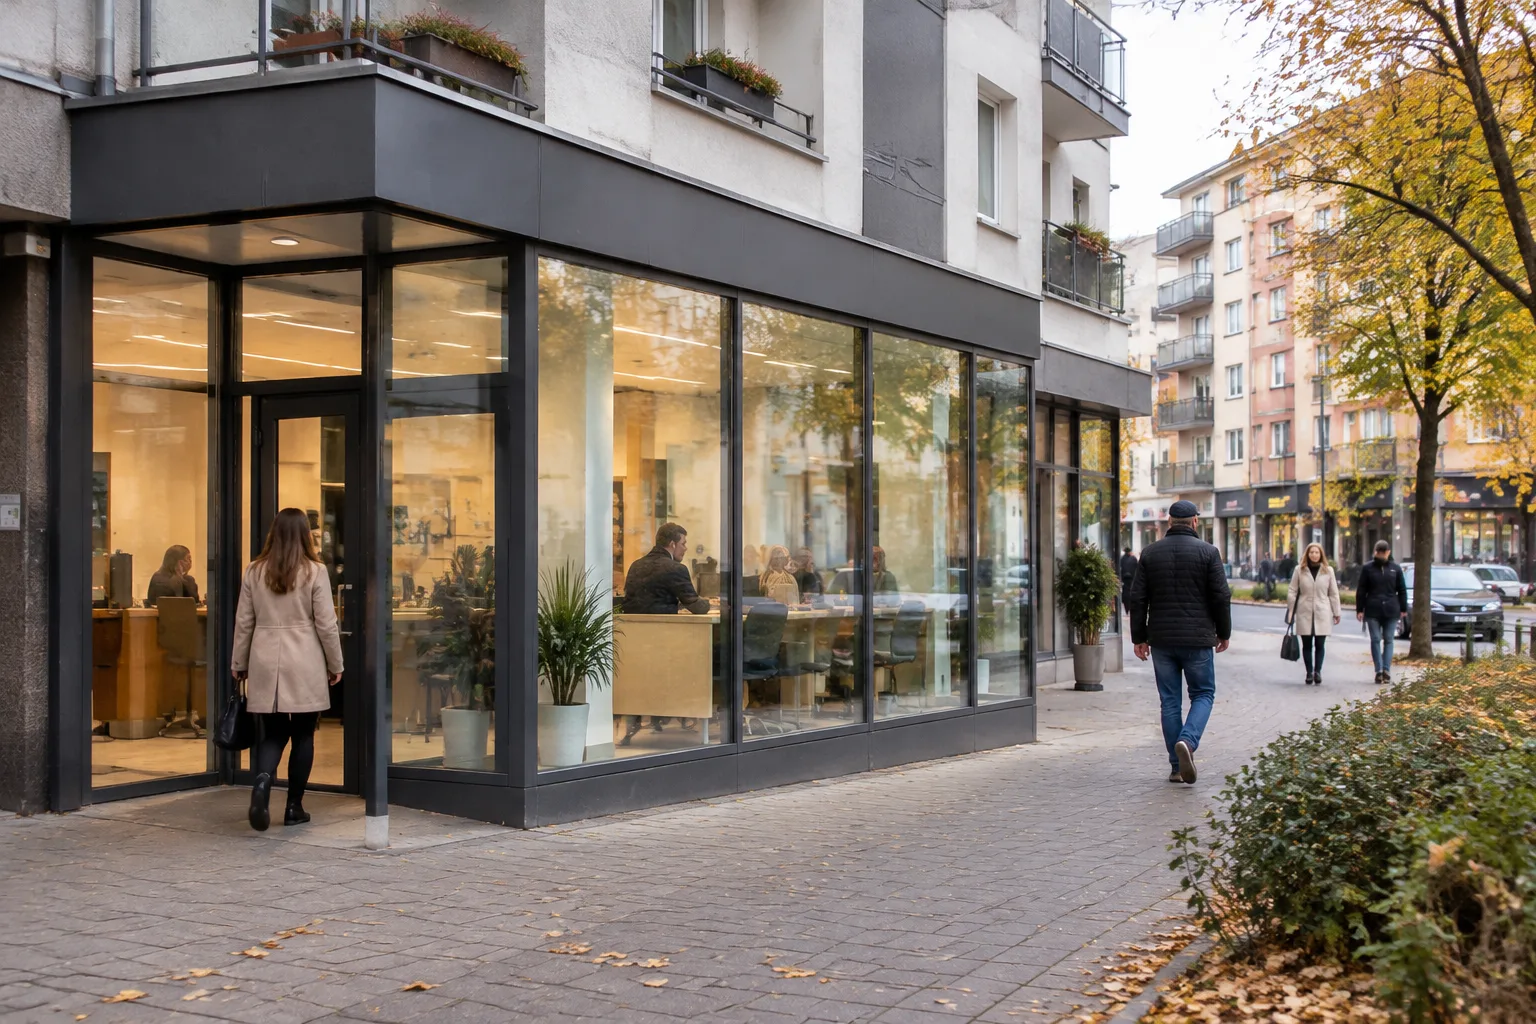
VeloBank szuka lokali o powierzchni około 50 mkw. Wśród preferowanych lokalizacji wymienia sąsiedztwo osiedli mieszkaniowych, centrów handlowych oraz ciągów pieszych o dużym natężeniu ruchu. Są to konkretne wskazówki zarówno dla przyszłych franczyzobiorców, jak i właścicieli nieruchomości zainteresowanych przedstawieniem bankowi swojej oferty.
Istotny jest przy tym sposób odczytania tych kryteriów. Sąsiedztwo centrum handlowego nie musi oznaczać lokalu wewnątrz galerii. Podobnie orientacyjna powierzchnia około 50 mkw. nie przesądza, że każdy lokal tej wielkości będzie odpowiedni. Metraż i otoczenie stanowią punkt wyjścia do rozmowy, a nie potwierdzenie akceptacji nieruchomości przez bank.
Przed zgłoszeniem lokalu warto przygotować opis jego położenia, powierzchni oraz najbliższego otoczenia. Przydatne będzie wskazanie pobliskiej zabudowy mieszkaniowej, obiektów handlowych i tras ruchu pieszego. Są to elementy odpowiadające kierunkom poszukiwań opisanym przez VeloBank. Ocenę konkretnego adresu należy jednak pozostawić bankowi, zamiast zakładać, że samo położenie przy osiedlu spełnia wszystkie warunki współpracy.
Rozwój nie ogranicza się do dużych miast
Bank rozwija sieć zarówno w dużych aglomeracjach, jak i mniejszych miejscowościach. Dla kandydatów na partnerów to ważna informacja: zapowiedziana ekspansja nie jest przedstawiana wyłącznie jako projekt dla największych rynków miejskich. Potencjalne propozycje lokalizacji mogą więc pochodzić z miejscowości o różnej skali.
Nie oznacza to jednak, że w każdym mieście przewidziano nowe otwarcie. Deklaracja dotycząca zasięgu rozwoju opisuje ogólny kierunek działania, a nie listę zatwierdzonych adresów. Przedsiębiorca powinien zatem rozpocząć od sprawdzenia zainteresowania banku swoim obszarem, zanim podejmie zobowiązania związane z najmem lub przygotowaniem lokalu.
Z perspektywy społeczności franczyzowej istotne jest połączenie dwóch informacji: bank szuka kolejnych partnerów i równocześnie wskazuje cechy poszukiwanych nieruchomości. Pozwala to lepiej przygotować pierwszą rozmowę. Kandydat może przedstawić nie tylko zamiar prowadzenia placówki, lecz także propozycję konkretnego miejsca zgodnego z ogłoszonym profilem poszukiwań.
Co sprawdzić przed decyzją o współpracy
Zapowiedź nowych otwarć jest informacją o rozwoju sieci, a nie pełnym opisem warunków ekonomicznych franczyzy. Sama liczba planowanych placówek nie pozwala ocenić opłacalności pojedynczego punktu. Podobnie niewielki metraż nie powinien być traktowany jako dowód niskiego kosztu rozpoczęcia działalności.
Przed decyzją warto poprosić bank o szczegółowe warunki współpracy: wymagany wkład finansowy, zasady wynagradzania partnera, podział kosztów przygotowania lokalu, obowiązki kadrowe oraz zakres wsparcia przy otwarciu. Osobnego wyjaśnienia wymagają harmonogram wdrożenia i warunki akceptacji nieruchomości. To lista kwestii do sprawdzenia, nie opis potwierdzonych elementów oferty VeloBanku.
Właściciel lokalu i przyszły franczyzobiorca powinni również rozdzielić ocenę nieruchomości od decyzji o prowadzeniu biznesu. Atrakcyjny adres może być argumentem w rozmowach, ale nie zastępuje analizy umowy i kosztów. Praktyczny wniosek: najpierw potwierdź zainteresowanie VeloBanku daną lokalizacją oraz poznaj warunki finansowe, a dopiero potem podejmuj zobowiązania dotyczące lokalu.