广东7-Eleven第2000家店开业,计划四年内增至3000家
广东7-Eleven第2000家门店开业,管理层提出四年内达到3000家的目标。在便利店百强门店增速放缓的背景下,区域扩张与加盟门店经营效率成为关注重点。
发布于
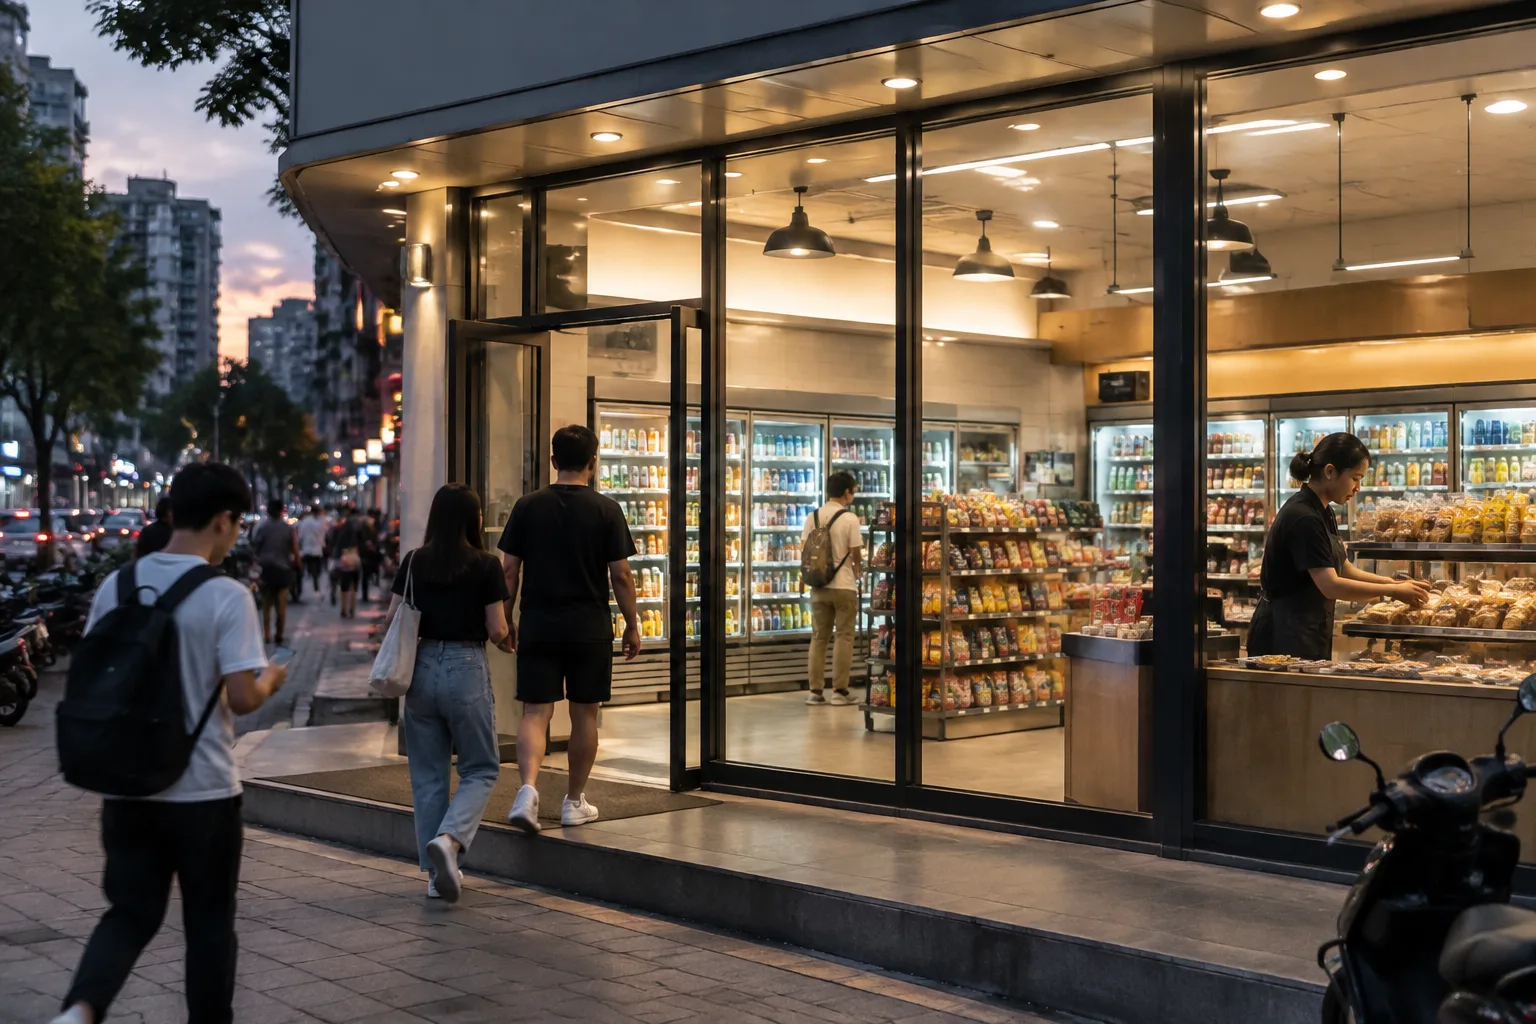
广东7-Eleven迎来第2000家门店,并提出下一阶段扩张目标。据10月30日报道,DFI零售集团7-Eleven行政总裁文宇斌在10月29日举行的开业活动上透露,广东7-Eleven计划在四年内达到3000家门店。对中国加盟社区而言,这一计划值得关注,但门店规模目标仍需与区域竞争、实际开店进度及单店经营表现分别看待。
从2000家到3000家,目标限定广东市场
此次公布的是广东7-Eleven的扩张计划,而非7-Eleven在中国所有区域的统一开店目标。从第2000家门店这一节点到3000家的目标,意味着广东门店网络拟在未来四年进一步扩大。
区域口径尤其重要。中国连锁经营协会发布的《2026年中国便利店Top100》显示,截至2025年底,7-Eleven中国整体门店数量为5565家。报道明确指出,这一数字是不同区域经营主体的合计,并非由广东7-Eleven一家公司运营。
因此,不能把全国门店数量直接当作广东运营主体的规模,也不宜将不同时间节点的数据直接相减,用来推算其他区域的门店变化。对于有意洽谈加盟的经营者,首先应确认项目所在区域及其运营主体,而不是只看全国品牌规模。
百强门店仍增长,扩张速度有所放缓
广东7-Eleven提出新目标的同时,便利店百强企业的整体门店规模仍在增长,但增速已有变化。
上述榜单显示,截至2025年底,便利店百强企业合计拥有20.8万家门店,同比净增约1.1万家,增幅为5.6%,较上一年有所放缓。这一数据描述的是百强企业的门店网络,不能直接等同于全国所有便利店的经营状况,更不代表加盟门店的利润变化。
头部品牌之间的规模差异仍然明显。榜单中,美宜佳拥有40147家门店,罗森为7068家,7-Eleven中国整体为5565家,全家为3226家。这些数字有助于理解品牌网络的相对规模,却不能单独回答某个城市是否还有合适店址、某家新店能否覆盖成本等具体问题。
对加盟社区而言,扩店目标提供的是品牌发展方向;判断投资可行性,还需要回到当地客流、租金、人力和商品销售等门店层面的条件。
华南竞争既有规模,也有加盟模式变化
广东市场并非等待新店进入的空白市场。从广东起家的美宜佳,截至2025年底全国门店已超过4万家;同样起步于广东的天福,门店超过7700家。报道指出,两家本土便利店品牌均已在华南建立较为成熟的加盟网络。这里的品牌门店总数,也不应被误读为全部集中在广东。
其他品牌同样在扩大布局。罗森计划于2028年在中国达到1万家门店,并在广东尝试面向夫妻店经营者的轻量加盟模式“罗森小站”,通过降低前期投入吸引加盟商。
这意味着,广东7-Eleven的新一轮扩张面对的不只是门店数量竞争,也包括不同品牌争取经营者、匹配店型和组织运营支持的能力竞争。不过,较低的前期投入并不自动等于较低的整体经营成本,品牌规模也不能替代对具体合作条款的核验。
加盟判断应落到单店与合同
四年达到3000家的计划,为广东7-Eleven明确了扩张方向,但不能据此认定新增门店都会采用加盟形式,更不能将其解读为对加盟商收益或回本期限的承诺。
对于便利店加盟合作,总部能否开发新品只是一个环节;商品能否在不同城市、不同商圈稳定销售,以及门店能否从销售中获得足够收益,同样关系到合作的持续性。品牌扩张越受关注,经营者越需要把网络规模与自身门店的损益测算分开。
实际洽谈时,可要求对方说明供货安排、商品更新、培训支持及促销费用承担方式,并核对周边现有门店和后续布点安排。涉及收益测算,应确认其依据是否来自相近商圈、相似面积和相同经营模式的门店,而非简单套用品牌整体数据。
**实用提示:**关注广东7-Eleven的后续开店进度,同时把区域运营主体、具体加盟条件和单店成本表逐项核实;扩张目标可以作为观察信号,不应成为付款决策的唯一依据。