Franquicias en Guatemala: calcula tu capital de trabajo
Calcula cuánto efectivo necesitarás para sostener tu franquicia en Guatemala y distingue la inversión de apertura del capital de trabajo.
Publicado
Pagar la entrada y acondicionar el local no significa tener dinero suficiente para operar. Al comprar una franquicia en Guatemala, necesitas calcular qué recursos sostendrán el negocio mientras los cobros alcanzan para cubrir sus obligaciones. Dentro de la comunidad de franquicias, una marca reconocida no elimina ese riesgo. Antes de comprometerte, prepara un presupuesto de efectivo que separe la apertura del funcionamiento cotidiano.
1. Separa la inversión inicial del dinero para operar
El capital de trabajo permite atender el funcionamiento diario: reponer existencias, pagar servicios, cubrir nómina y cumplir otras obligaciones mientras llega el dinero de las ventas. No debe confundirse con el canon de entrada, las obras o la compra inicial de equipos.
Organiza tu presupuesto en tres bloques:
- Desembolsos de apertura: pagos necesarios para poner la unidad en condiciones de funcionar.
- Entradas y salidas operativas: cobros de clientes y pagos asociados a la actividad cotidiana.
- Financiación y reserva: aportaciones propias, desembolsos de préstamos, cuotas de deuda y efectivo disponible para contingencias.
Evita contar dos veces una misma partida. Por ejemplo, si el inventario inicial figura entre los desembolsos de apertura, el flujo operativo debe recoger sus reposiciones, no repetir automáticamente aquella compra.
Pregunta al franquiciante qué incluye su estimación de inversión y hasta qué momento cubre los gastos. Una cifra presentada como «inversión total» puede no contemplar las pérdidas de efectivo de los primeros meses. Solicita el desglose y anota cualquier exclusión.
2. Proyecta cobros y pagos, no solo beneficios
Una previsión de resultados puede mostrar beneficios y, aun así, ocultar una falta de efectivo. Vender no siempre equivale a cobrar inmediatamente; comprar existencias puede exigir pagar antes de venderlas.
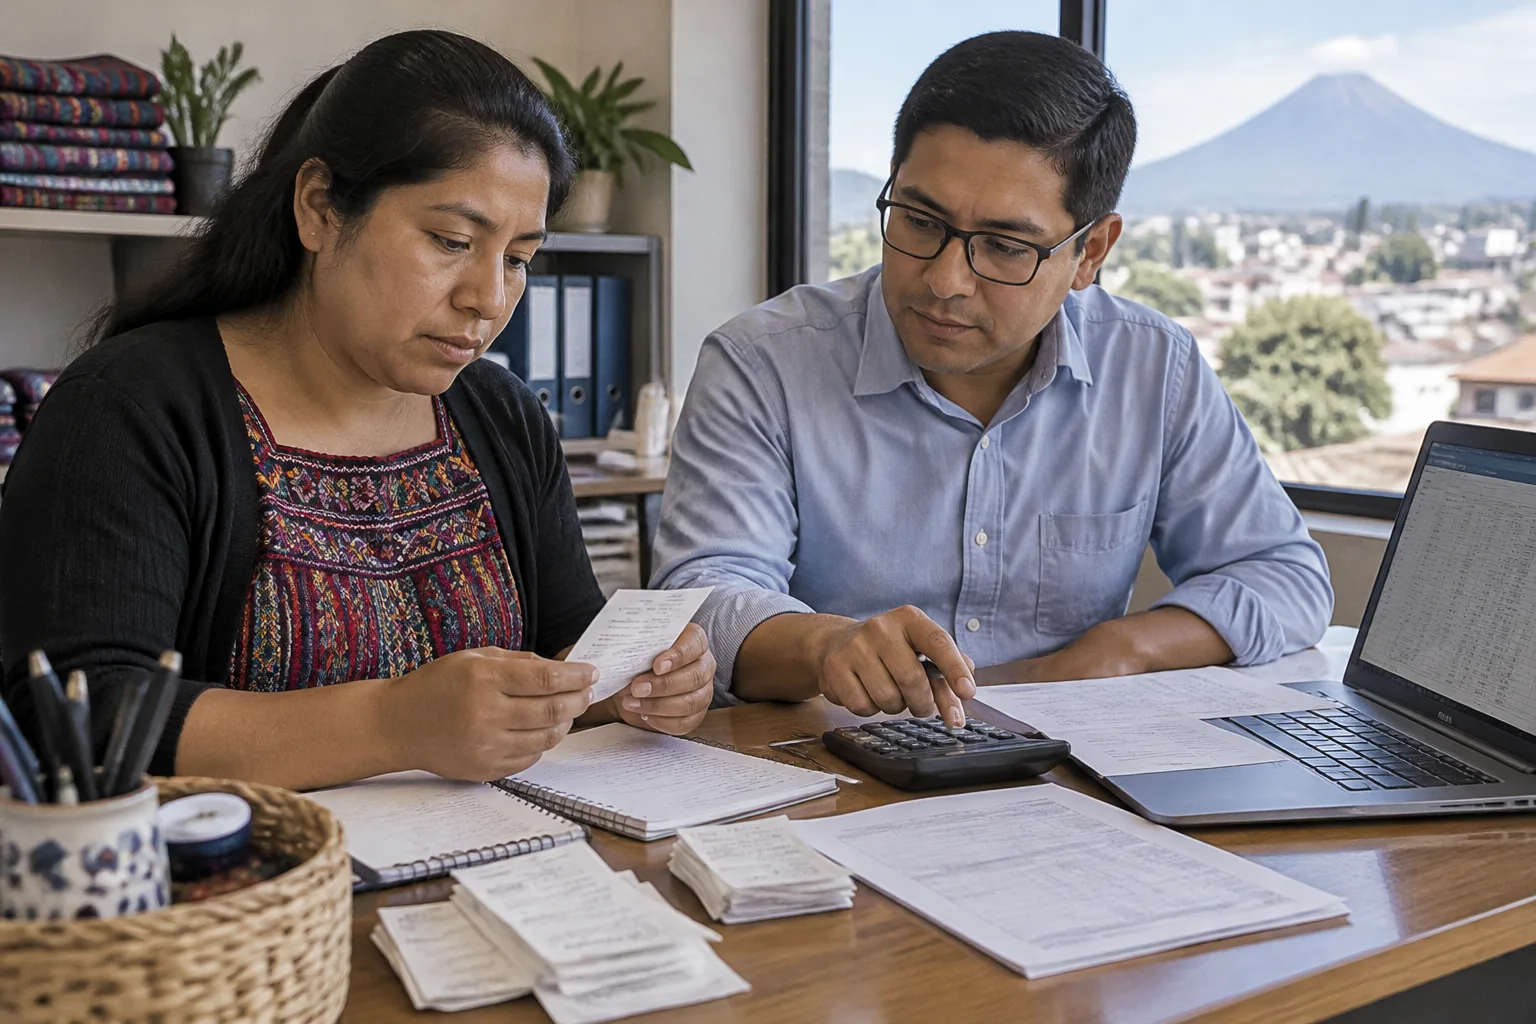
Prepara una hoja con el saldo inicial, los cobros previstos, los pagos y el saldo final de cada período. Usa un detalle semanal durante el arranque y amplía después la proyección mensual hasta que permita observar la estabilización prevista y las variaciones estacionales relevantes.
Incluye, según el modelo de negocio:
- Fecha efectiva de cobro de ventas con tarjeta, a crédito o mediante plataformas.
- Anticipos a proveedores, reposiciones y condiciones de pago.
- Nómina, alquiler, servicios, regalías y demás cargos contractuales.
- Impuestos y obligaciones laborales en las fechas que correspondan, revisados con tu contador.
- Cuotas de préstamos y retiros previstos para tu remuneración.
El saldo más bajo de la proyección ayuda a identificar la necesidad de financiación, pero no sustituye una reserva para imprevistos. No hay un número universal de meses adecuado para todas las franquicias: depende del ciclo de cobro, los compromisos de pago y la incertidumbre del arranque.
Distingue los datos documentados de las estimaciones. Si una previsión de ventas proviene de otra unidad, comprueba si sus condiciones son comparables antes de utilizarla.
3. Prueba un escenario adverso y confirma los fondos
No construyas el presupuesto únicamente alrededor del escenario comercial del franquiciante. Evalúa qué sucede si vendes menos, cobras más tarde o necesitas mantener más inventario del previsto. Explica cada supuesto y evita presentar esas hipótesis como resultados garantizados.
Comprueba también qué gastos continúan aunque las ventas sean bajas. El ejercicio debe mostrar cuándo se agotaría el efectivo disponible y qué decisiones podrías tomar antes de llegar a ese punto.
Si necesitas crédito, confirma por escrito el importe aprobado, las condiciones pendientes, la fecha de disponibilidad y el calendario de pagos. Una solicitud de préstamo no equivale a dinero disponible. Tampoco conviene tratar una línea renovable como financiación asegurada durante toda la relación de franquicia.
Incorpora las cuotas al presupuesto y revisa si puedes pagarlas en el escenario adverso. Mantén separados los recursos necesarios para tus gastos familiares: el negocio puede tardar en permitir retiros sin comprometer su operación.
4. Contrasta el presupuesto con el contrato guatemalteco
Guatemala no cuenta con una ley específica de franquicias ni con un régimen especial obligatorio de divulgación precontractual. La relación se apoya principalmente en el Código de Comercio, Decreto 2-70, y, de forma supletoria, en el Código Civil, Decreto Ley 106. La Ley de Propiedad Industrial, Decreto 57-2000, regula aspectos como las marcas y sus licencias.
Ese marco no garantiza un capital de trabajo mínimo ni convierte una estimación comercial en promesa de rentabilidad. Pide a un abogado local que contraste los compromisos económicos del contrato con tu presupuesto. Si el franquiciante ofrece financiación o aplazamientos, deben quedar definidos sus importes, vencimientos y condiciones, no solo mencionados en conversaciones.
Conclusión práctica: antes de comprar, identifica tu mayor déficit previsto de efectivo, añade una reserva razonada y confirma cómo cubrirás ambos. Si los fondos no están disponibles cuando se necesitan, ajusta el plan antes de firmar.
Fuentes
- Comprar una franquicia en Guatemala
- Franchises in Guatemala: check who has authority to sign
- Franquicias en Guatemala: evalúa el manual de operaciones
- Franchising in Guatemala: negotiate your contract renewal
- Guías y recursos sobre franquicias en Guatemala
- Permits for Opening a Franchise in Guatemala
- Cómo franquiciar tu negocio en Guatemala | QFA
- Guatemala - Franchising | Privacy Shield