台灣開放加盟:如何編製開店資金需求表,避免低估周轉金
加盟金不等於開店所需資金。總部應把一次性支出、持續費用及周轉金分開列示,讓準加盟者看清付款時點、估算依據與資金缺口。
發佈於
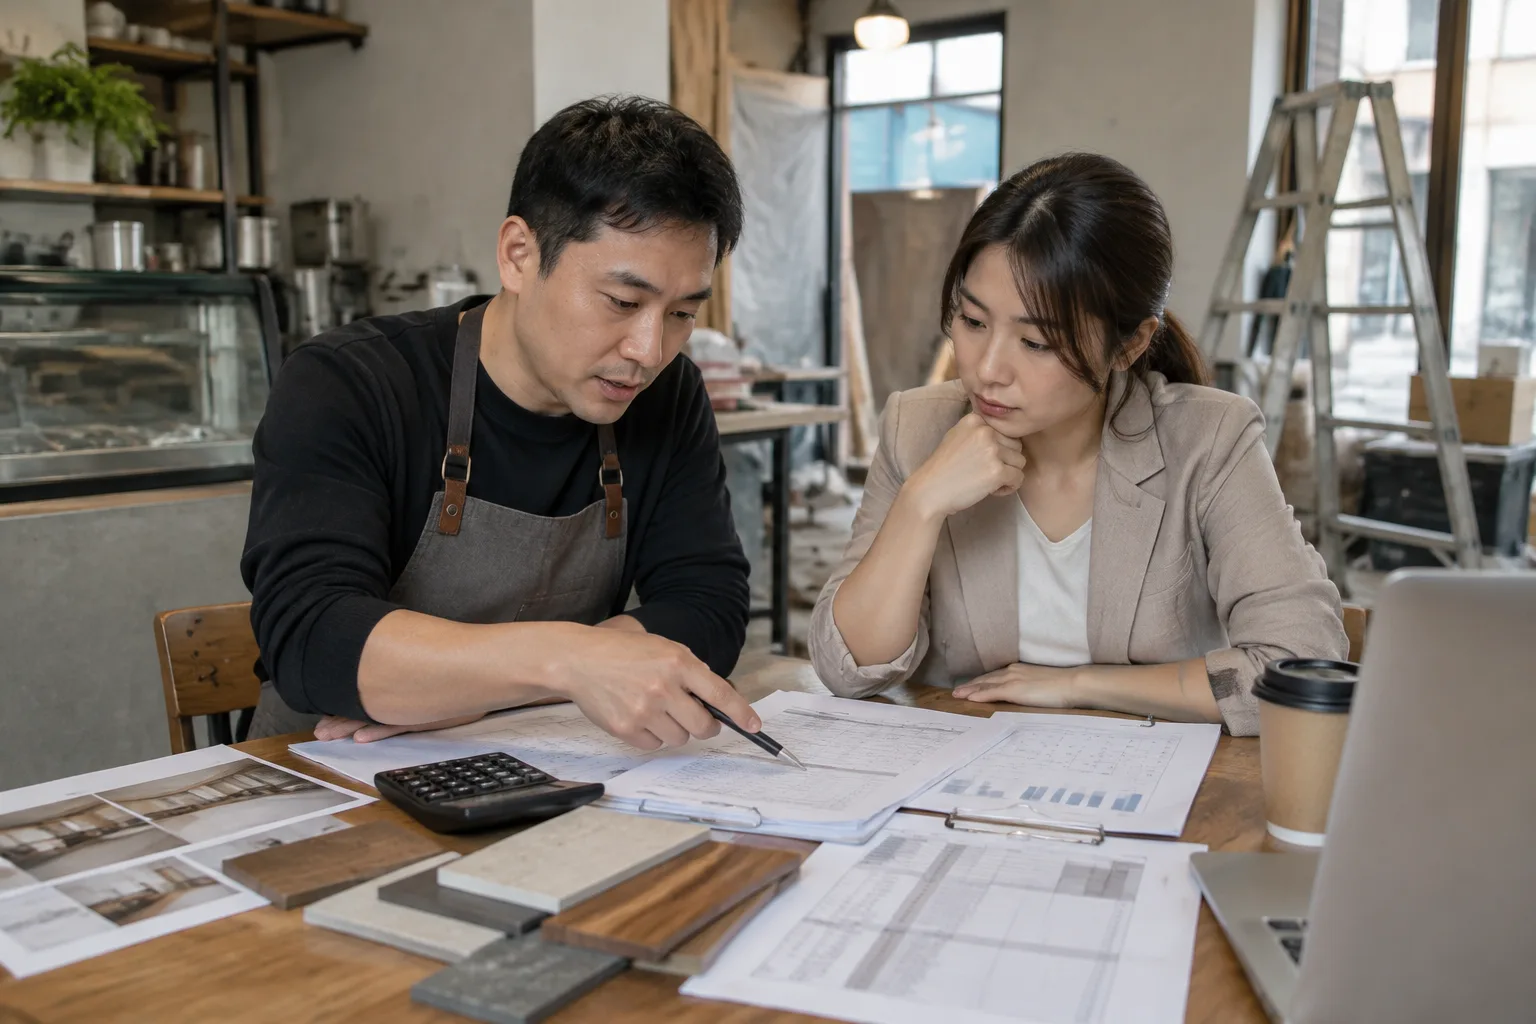
把台灣的現有生意開放加盟,不能只向準加盟者報一個「加盟方案價」。從簽租約到正式營業,再到收入足以應付日常支出,中間可能仍須持續投入現金。總部應建立一份可核對的開店資金需求表,清楚區分支付給總部的款項、支付給第三方的成本,以及留在門店應急的周轉金。這是加盟社群建立長期信任的重要起點。
一、先定義「開店資金」涵蓋甚麼
資金需求表不是加盟費價目表,也不是盈利預測。它要回答的是:加盟者在哪個時間點,需要準備多少現金,以及這些現金將用於甚麼地方。
建議按實際付款性質分成四組:
- **取得加盟資格及開業支援:**加盟金、教育訓練費,以及另行收費的開業協助。
- **建立門店:**租賃押金、裝修、設備、招牌、系統安裝及開業前必要的申辦支出。
- **準備營運:**首批原料、包材、開業前招聘與薪酬,以及試營運期間的耗用。
- **維持現金運作:**營業後的租金、薪酬、採購、系統費、權利金及其他持續支出。
每項都要標明「已包含」「另行支付」「視店址而定」或「尚待報價」。例如方案包含設備,便應列出設備清單,交代運送、安裝、電力工程是否另計;不能讓加盟者自行猜測。
押金雖可能日後退還,支付時仍會佔用現金;設備即使分期付款,也不代表沒有後續負擔。資金表應反映付款安排,而不是直接照抄損益表。
二、用既有門店單據建立可解釋的估算
總部已有直營店,可先整理最近仍具參考價值的報價、發票、工程追加單和付款紀錄,再逐項判斷哪些成本可以複製。
不要只採用條件最好的一間店。原本已有適用裝修的店舖,與需要重新配置水電的空舖,開店支出可能差異很大。自有物業、創辦人無償協助施工或供應商給予的一次性優惠,也不宜直接當作一般加盟者可取得的條件。
每項估算至少記錄以下內容:
- 項目及規格,例如設備數量、施工範圍。
- 收款對象,以及是否包含在總部方案內。
- 金額或估算區間,並註明是否含稅。
- 報價日期、有效期及適用條件。
- 付款節點,以及仍未確認的部分。
尚未選址時,應列明假設的店舖面積、交舖狀態及設備配置。選址後再用現場勘查及正式報價更新,不能把初步估算包裝成固定總價。
對暫時無法確定的項目,應解釋不確定原因及確認方法,而非填零。預備金亦應對應具體風險,例如工程變更或開業延後,避免只列一筆沒有依據的「雜費」。
三、按付款時間推算周轉金,而非套用固定月數
周轉金不宜一律寫成「準備幾個月租金即可」。不同門店的薪酬發放日、原料付款條件、平台結算周期及開業進度,都會影響現金缺口。
可先以周為單位,列出開業前後的重要付款節點,再按月延伸。表內分開記錄期初可用現金、預計實際收款、預計付款及期末餘額。銷售發生的日期未必等於收到款項的日期;未入賬的款項不能當成當日可支付薪酬的現金。
至少比較以下情境:
- **按計劃開業:**工程、招聘和收款均按原定時間進行。
- **開業延後:**租金及部分薪酬已開始支付,但尚未有營業收入。
- **起步較慢:**實際收款低於原先假設,固定支出仍須照付。
這些是資金壓力測試,不是總部對營收或回本的保證。所有收款假設都應註明依據,不能為了令資金需求看來較低,便假設開業立即有充足收入。
同時提醒準加盟者,把家庭生活費與門店資金分開安排。這不是要求總部保證加盟者的個人財務安全,而是避免對方把全部積蓄投入裝修後,已無現金維持營運。
四、讓資金表符合台灣披露要求,並與合約一致
台灣沒有一部統一的加盟專法,但加盟並非不受規範。加盟關係涉及《民法》《公平交易法》等一般法律;公平交易委員會另有《公平交易委員會對於加盟業主經營行為案件之處理原則》,作為處理加盟經營行為的重要依據。
該處理原則所列的重要資訊,包括開始營運前及加盟營運期間的各項費用,其金額或預估金額。因此,總部不能只披露自己收取的加盟金,卻忽略設備、裝修、商品或原料等相關負擔。開店資金需求表可協助整理這部分資訊,但不能代替其餘應披露事項。
隱瞞重要交易資訊,可能涉及《公平交易法》第25條所規範、足以影響交易秩序的欺罔或顯失公平行為。舊案例引用的第24條屬修法前條次,不宜直接當作現行條文引用。
實務上,招募人員、財務人員與合約承辦人應共同核對:廣告中的方案價、資金表的包含項目,以及合約的付款義務是否一致。「其他費用另計」不能取代具體說明,也不能以一紙風險確認書補救資訊不足。
**實用重點:**先用既有門店單據建立成本底稿,再按店址更新報價,最後按付款日期測試現金缺口。讓準加盟者看清「總共要準備甚麼」及「何時需要付款」,比提供一個吸引但不完整的開店價格更有價值。